Pour vérifier si un ETF est éligible au PEA, il faut examiner son ISIN, sa documentation réglementaire et l’engagement de sa société de gestion. Pour évaluer son indice ESG, une seconde analyse est nécessaire : elle porte sur les critères environnementaux, sociaux et de gouvernance, les exclusions et la méthodologie de sélection des entreprises.
Ces deux vérifications répondent à des questions différentes. Un ETF peut respecter les conditions du PEA sans appliquer une stratégie ESG exigeante. Inversement, un fonds responsable n’est pas automatiquement admissible dans cette enveloppe fiscale. Voici comment examiner ces caractéristiques sans se fier uniquement au nom commercial du produit.
Deux vérifications distinctes avant d’investir dans un ETF
Le contrôle PEA porte sur la conformité réglementaire du fonds. Le contrôle ESG porte sur la méthode de sélection et d’évaluation des entreprises de son indice. Commencez par identifier précisément la part de l’ETF grâce à son ISIN, puis consultez les documents officiels correspondant à chacune de ces deux questions.
L’ISIN est un identifiant essentiel : un même fonds peut proposer plusieurs parts avec des caractéristiques différentes, notamment en matière de distribution des revenus ou de couverture du risque de change. Le ticker ou le nom commercial ne suffisent donc pas à identifier avec certitude le support que vous envisagez d’acheter.
Il faut également distinguer l’indice de référence du portefeuille réellement détenu par le fonds. Un ETF peut suivre un indice international tout en détenant un panier de titres différent, selon sa méthode de réplication.
Enfin, la responsabilité environnementale et sociale constitue un critère supplémentaire de sélection. Pour approfondir cette dimension, le guide de Goodvest permet de comparer les solutions d’investissement responsable selon son profil, en présentant différentes approches ESG, des labels et des enveloppes d’investissement. Cette réflexion complète le contrôle réglementaire sans s’y substituer.
Comment contrôler l’éligibilité d’un ETF au PEA ?
En France, le PEA est soumis à des conditions légales qui encadrent les titres pouvant être détenus dans cette enveloppe. Les actions concernées doivent notamment être émises par des sociétés établies dans l’Union européenne ou dans certains États de l’Espace économique européen remplissant les conditions prévues par la réglementation.
Les placements collectifs concernés doivent respecter un quota d’investissement en titres éligibles. Pour les catégories courantes de fonds visées par l’article L221-31 du Code monétaire et financier, la proportion prévue est supérieure à 75 %. D’autres catégories disposent de dispositions particulières : il ne faut donc pas transformer ce seuil en règle universelle applicable indistinctement à tous les fonds.
Le texte de référence est l’article L221-31 du Code monétaire et financier. Il permet de comprendre les catégories de titres et de placements collectifs admissibles au PEA.
Concrètement, le quota porte sur les actifs éligibles détenus par le fonds, et non sur la proportion de sociétés européennes présentes dans l’indice suivi. Cette distinction explique pourquoi un ETF exposé à un indice mondial peut, sous certaines conditions, être compatible avec le PEA.
Les documents à consulter pour vérifier l’éligibilité
La vérification doit commencer sur le site officiel de la société de gestion. Recherchez le fonds à partir de son ISIN, puis ouvrez les documents correspondant exactement à sa part.
- La fiche officielle du fonds : recherchez l’indication relative à l’éligibilité PEA et vérifiez qu’elle concerne bien l’ISIN identifié.
- Le prospectus : examinez la politique d’investissement et les engagements réglementaires du fonds.
- L’addenda français : lorsqu’il existe, vérifiez les informations destinées aux souscripteurs français, notamment les engagements relatifs au PEA.
- Les rapports périodiques : consultez les informations communiquées sur la proportion d’actifs investis en titres éligibles.
- Le document d’informations clés (DIC) : utilisez-le pour compléter votre compréhension du niveau de risque, des frais et des caractéristiques essentielles du produit.
Ces documents ne remplissent pas tous la même fonction. La fiche officielle permet de repérer la part et son éligibilité déclarée. Le prospectus ou, lorsqu’il existe, son addenda français constitue le support central pour rechercher l’engagement réglementaire applicable au fonds. Les rapports périodiques complètent cette vérification en renseignant sur la proportion d’actifs éligibles détenus. Le DIC apporte des informations essentielles sur le placement, notamment ses risques et ses frais, mais ne remplace pas la confirmation de son éligibilité PEA.
Si un filtre de courtier, une fiche commerciale et la documentation réglementaire donnent des indications contradictoires, il ne faut pas considérer l’éligibilité comme confirmée. De même, une mention introuvable ne démontre pas automatiquement que le fonds est inéligible. Avant de passer un ordre, demandez une confirmation à la société de gestion et à l’établissement teneur du PEA, en précisant l’ISIN concerné.
Réplication physique ou synthétique : pourquoi cette différence compte
L’Autorité des marchés financiers explique les deux grandes méthodes utilisées par les ETF pour reproduire un indice. Ses explications de l’AMF constituent un repère pour comprendre la différence entre détention de titres et échange de performance.
La méthode de réplication explique comment un ETF reproduit la performance de son indice. Elle aide aussi à comprendre pourquoi la composition réelle du portefeuille ne correspond pas toujours aux entreprises que l’on retrouve dans cet indice.
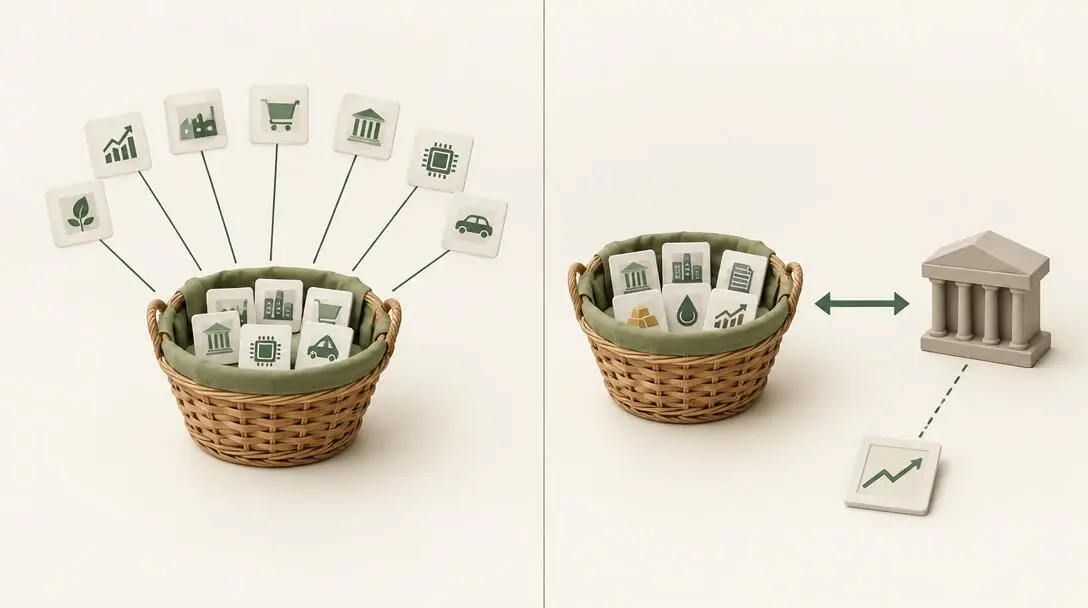
Dans une réplication physique, le fonds achète directement les titres composant l’indice, intégralement ou en utilisant un échantillon représentatif. L’exposition recherchée est donc obtenue par la détention de ces titres.
La réplication synthétique repose sur un mécanisme différent. Le fonds détient un panier de titres et conclut un contrat d’échange de performance, appelé swap, avec une contrepartie financière. Cet échange lui permet de recevoir la performance de l’indice de référence en contrepartie de celle prévue au contrat.
Ce mécanisme peut notamment permettre de suivre un indice américain ou mondial sans détenir physiquement toutes les actions qui le composent. Il explique pourquoi le nom d’un indice ne suffit pas à déterminer l’éligibilité d’un ETF au PEA.
| Critère | Réplication physique | Réplication synthétique |
|---|---|---|
| Mécanisme | Détention directe de tout ou partie des titres de l’indice. | Contrat d’échange de performance avec une contrepartie. |
| Composition | Portefeuille constitué de titres de l’indice ou d’un échantillon. | Panier de titres pouvant être différent de l’indice suivi. |
| Exposition | Obtenue par la détention des titres. | Obtenue grâce au swap. |
| Point de vigilance | Écart de suivi et composition effective du portefeuille. | Risque de contrepartie et conditions contractuelles du swap. |
La réplication synthétique ne garantit toutefois pas, à elle seule, l’éligibilité au PEA. Le fonds doit respecter les conditions réglementaires correspondant à sa catégorie et à sa structure. Il faut donc toujours revenir au prospectus et à l’engagement de la société de gestion.
Le swap introduit également un risque de contrepartie : la bonne exécution de l’échange dépend de l’établissement financier impliqué et des mécanismes contractuels de maîtrise de ce risque. Ce point mérite une attention particulière lors de la lecture de la documentation du fonds.
Comment vérifier la qualité ESG de l’indice suivi ?
Une fois l’éligibilité PEA contrôlée, il faut identifier précisément l’indice suivi par l’ETF. Un indice ESG peut être une variante d’un indice traditionnel, construite en appliquant des filtres ou des règles de pondération supplémentaires aux entreprises de son univers initial.
Relevez le nom complet de l’indice ESG, sa version et son fournisseur, puis consultez sa méthodologie officielle. Lorsqu’un indice parent existe, identifiez-le également : il représente l’univers de référence auquel sont appliquées les règles ESG. Comparez ensuite les entreprises initialement admissibles, les exclusions, les règles de sélection et les pondérations avec la composition publiée de l’indice ESG. Cette démarche permet d’observer les changements réellement introduits par la méthode, sans en déduire automatiquement un impact environnemental ou social positif.
Examiner les critères environnementaux, sociaux et de gouvernance
Les trois dimensions ESG ne mesurent pas la même chose :
- Environnement : émissions de gaz à effet de serre, intensité carbone, consommation énergétique, gestion des ressources et traitement des déchets.
- Social : conditions de travail, santé et sécurité, diversité, respect des droits humains et relations avec les parties prenantes.
- Gouvernance : indépendance des organes de direction, transparence, prévention de la corruption, rémunération des dirigeants et protection des actionnaires.
La méthodologie doit également préciser les exclusions sectorielles, les seuils de chiffre d’affaires éventuellement utilisés, le traitement des controverses et la fréquence de révision de l’indice.
Plusieurs approches peuvent être utilisées. Une stratégie d’exclusion écarte certaines activités ou entreprises selon des critères définis. Une sélection best-in-class privilégie les entreprises les mieux évaluées au sein de leur secteur. Une approche best-in-universe compare les entreprises de secteurs différents, tandis qu’une méthode best-effort peut valoriser les progrès réalisés. Enfin, une approche thématique sélectionne des activités associées à un enjeu particulier.
Ces méthodes ne poursuivent pas nécessairement le même objectif. Un ETF excluant certains secteurs peut conserver des entreprises moins bien notées sur d’autres dimensions. Un indice best-in-class peut, de son côté, maintenir des entreprises appartenant à des secteurs controversés dès lors qu’elles obtiennent une meilleure évaluation relative.
Lire les indicateurs et leurs limites
La méthodologie doit être complétée par les indicateurs effectivement publiés par le fonds ou le fournisseur de l’indice. Avant de les comparer, identifiez leur périmètre : portent-ils sur l’indice suivi, sur l’exposition économique du fonds ou sur les titres effectivement détenus ? Dans le cas d’un ETF synthétique, ces ensembles ne coïncident pas nécessairement. Une comparaison pertinente exige des périmètres identiques, des unités cohérentes et des périodes comparables. Vous pouvez notamment examiner :
- les émissions de gaz à effet de serre et l’intensité carbone du portefeuille ;
- les indicateurs sociaux et de gouvernance communiqués ;
- la proportion d’entreprises couvertes par les données ESG ;
- les controverses recensées et leur traitement ;
- les principales positions et leur poids dans l’indice ;
- les évolutions des indicateurs entre deux périodes comparables.
Deux scores ESG ne sont pas automatiquement comparables. Les fournisseurs peuvent utiliser des sources de données, des pondérations et des méthodes d’évaluation différentes. Une comparaison sérieuse doit donc porter sur des périmètres identiques, des unités cohérentes et des périodes comparables.
Attention à la note ESG. Une note isolée ne suffit pas à comparer deux ETF. Examinez sa méthode de calcul, les critères retenus, la couverture des données et les éventuelles exclusions. Une bonne évaluation ne constitue pas, à elle seule, une garantie d’impact environnemental ou social positif.
Le référentiel du Label ISR constitue un repère utile pour comprendre les exigences méthodologiques applicables aux fonds concernés. Il met notamment l’accent sur les objectifs ESG, les méthodes d’analyse, leur intégration dans la gestion et le suivi d’indicateurs. Son référentiel ne s’applique cependant pas automatiquement à tous les ETF.
Il faut également distinguer les classifications SFDR des labels. Les articles 6, 8 et 9 relèvent du cadre européen de transparence des produits financiers concernant notamment la prise en compte des risques de durabilité et les caractéristiques ou objectifs environnementaux et sociaux. Ils ne constituent pas une note universelle de qualité ESG. Un fonds classé article 9 n’est donc pas automatiquement supérieur à un fonds relevant de l’article 8 sur tous les critères.
La vérification finale avant de choisir un ETF
Un ETF ne doit pas être sélectionné uniquement parce que son nom comporte une mention ESG ou qu’il apparaît dans une liste de supports PEA. Les deux analyses doivent être rapprochées des objectifs de l’investisseur : exposition géographique, secteurs représentés, concentration du portefeuille, risques et niveau de diversification.
- Identifier l’ISIN exact de la part.
- Confirmer l’éligibilité PEA dans les documents officiels.
- Comprendre la méthode de réplication et ses risques.
- Identifier l’indice ESG et son fournisseur.
- Examiner les exclusions et les critères environnementaux, sociaux et de gouvernance.
- Vérifier les indicateurs, leur couverture et leur période de référence.
- Évaluer la concentration, les frais et l’adéquation du fonds avec ses objectifs.
Lorsque l’éligibilité PEA est confirmée par la documentation du fonds, que la méthode ESG de l’indice est comprise et que les risques correspondent à vos objectifs, vous disposez d’une base plus solide pour apprécier cet ETF. Si une information décisive manque ou si les documents se contredisent, mieux vaut suspendre votre conclusion et obtenir une confirmation avant d’investir. Une éligibilité réglementaire établie et une méthodologie ESG identifiée ne dispensent jamais d’évaluer l’ensemble des caractéristiques du placement.